






La agencia de calificación crediticia confirma la perspectiva estable de la entidad, que cerró 2025 con una tasa de morosidad del 1,36%, inferior a la media del sector bancario, y un ratio de capital CET1 del 20,23%
La agencia internacional de calificación crediticia Moody's ha confirmado el rating a largo plazo de Eurocaja Rural en 'A3', con perspectiva estable, lo que permite a la entidad financiera mantener la nota alcanzada en 2025. La evaluación destaca la calidad de sus activos, sus niveles de solvencia y su posición de liquidez, respaldados por una base estable de depósitos de clientes y una evolución positiva de sus indicadores financieros.
La calificación A3 se sitúa, según la información facilitada por la entidad, al mismo nivel que la asignada por Moody's a la deuda soberana española, que actúa como límite para su valoración crediticia.
La decisión llega en un contexto de expansión territorial de Eurocaja Rural, que actualmente opera en 11 comunidades autónomas y 29 provincias, con una red de 527 oficinas y más de 1.500 profesionales integrados en su grupo económico.
Una morosidad del 1,36%, por debajo de la media bancaria
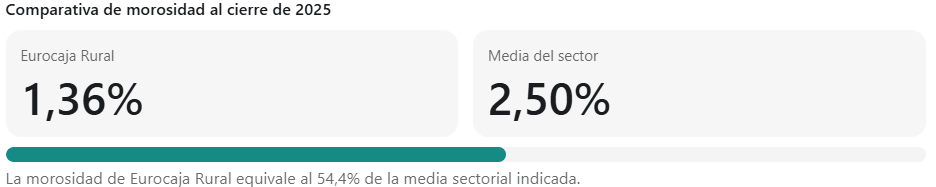
Uno de los principales indicadores que respaldan la evaluación de Moody's es la evolución de la morosidad de Eurocaja Rural, que al cierre de 2025 se situó en el 1,36%, frente al 2,50% de media del sector recogido en la información de la entidad.
Esta diferencia de 1,14 puntos porcentuales refleja una menor proporción de préstamos dudosos en su cartera respecto al promedio utilizado como referencia.
A este indicador se suma una cobertura de los préstamos dudosos del 141%, un nivel que refleja el volumen de provisiones y coberturas de la entidad respecto a los créditos clasificados como problemáticos.
La agencia considera la calidad de los activos uno de los factores que contribuyen a sostener la calificación crediticia de Eurocaja Rural.
La entidad alcanza un ratio de capital CET1 del 20,23%
La solvencia constituye otro de los elementos destacados en la evaluación.
Eurocaja Rural cerró diciembre de 2025 con un ratio de capital CET1 del 20,23%, indicador que mide la proporción de capital ordinario de máxima calidad respecto a los activos ponderados por riesgo.
Según la información facilitada, la entidad ha reforzado sus recursos propios durante los últimos ejercicios gracias al crecimiento de su actividad y a la generación recurrente de resultados.
Moody's también valora su estructura de financiación y liquidez, apoyada principalmente en los depósitos de clientes.
En este sentido, la agencia destaca el arraigo territorial de Eurocaja Rural como un factor que contribuye a mantener una base de depósitos estable y a reducir su dependencia de otras fuentes de financiación.
Moody's sitúa a Eurocaja Rural en el nivel A3 con perspectiva estable
La confirmación de la nota A3 supone que Moody's mantiene su evaluación sobre la capacidad de Eurocaja Rural para hacer frente a sus obligaciones financieras a largo plazo.
Esta calificación se encuentra dentro de la categoría de grado de inversión, aunque no elimina los riesgos asociados a la actividad bancaria.
La perspectiva estable indica que la agencia no anticipa, en su escenario central, cambios en la calificación durante el horizonte habitual de evaluación.
El mantenimiento de la nota alcanzada en 2025 se produce en paralelo al crecimiento de la actividad de Eurocaja Rural y a su expansión hacia nuevos mercados.
Eurocaja Rural mantiene su expansión en 29 provincias españolas
La entidad continúa desarrollando su estrategia de crecimiento territorial, con presencia en 11 comunidades autónomas y 29 provincias.
Su red comercial está formada por 527 oficinas, mientras que su grupo económico cuenta con una plantilla superior a los 1.500 profesionales.
Este despliegue forma parte de su modelo de banca de proximidad, basado en la atención presencial y en la captación de depósitos y clientes en los territorios donde opera.
La confirmación del rating de Moody's respalda la evaluación crediticia de la entidad en un momento de expansión, aunque el comunicado no detalla las previsiones de nuevas aperturas ni los objetivos financieros para los próximos ejercicios.