






L'entitat financera incrementa un 8,7 % la inversió creditícia i eleva el volum de negoci fins als 119.494 milions d'euros en els nou primers mesos de 2026
La morositat baixa a l'1,53 %, mentre que el marge d'interessos retrocedix un 2,3 %
Grupo Cajamar ha obtingut un benefici net de 289 milions d'euros fins al setembre de 2026, un 9,9 % més que en el mateix període de l'any anterior, segons els resultats consolidats presentats per l'entitat. El grup cooperatiu també ha superat els quatre milions de clients, mentre que el volum de negoci gestionat ha crescut un 9,1 %, fins als 119.494 milions d'euros.
L'evolució dels resultats s'ha recolzat en l'augment de l'activitat comercial, amb un creixement del 12,1 % dels recursos gestionats minoristes i del 8,7 % de la inversió creditícia. Per la seua banda, els actius totals en balanç han arribat als 68.010 milions d'euros, un 7,3 % més en termes interanuals.
El grup ha aconseguit millorar el resultat net malgrat la reducció del marge d'interessos, que ha descendit un 2,3 %, fins als 791,8 milions d'euros.
El marge brut arriba als 1.090 milions d'euros
El marge brut de Grupo Cajamar s'ha situat en 1.090 milions d'euros, amb una aportació positiva dels ingressos procedents de les aliances estratègiques i dels negocis conjunts, el resultat dels quals ha augmentat un 16,3 %.
Les comissions i diferències de canvi han aportat 259,9 milions d'euros, un 3,6 % més que en el mateix període de 2025.
Després de comptabilitzar 629,9 milions d'euros en despeses d'explotació, el marge d'explotació ha arribat als 459,8 milions.
Les pèrdues per deteriorament d'actius i les provisions han ascendit a 80,2 milions d'euros, mentre que el resultat abans d'impostos s'ha situat en 379,6 milions, un 10,2 % més.
Una vegada descomptats els impostos, inclòs el gravamen sobre el marge d'interessos i comissions, el benefici consolidat net ha arribat als 289 milions d'euros.
La rendibilitat sobre recursos propis (ROE) s'ha situat en el 8 %.
El crèdit creix un 8,7 % i arriba als 44.477 milions
La inversió creditícia de Grupo Cajamar ha augmentat fins als 44.477 milions d'euros, amb un increment interanual del 8,7 %.
Dins d'esta activitat, el finançament a empreses ha crescut un 9,1 %, mentre que el sector agroalimentari continua ocupant una posició destacada en la cartera de l'entitat.
Segons les dades del grup, Cajamar disposa d'una quota de mercat del 14,6 % en el finançament nacional del sector primari.
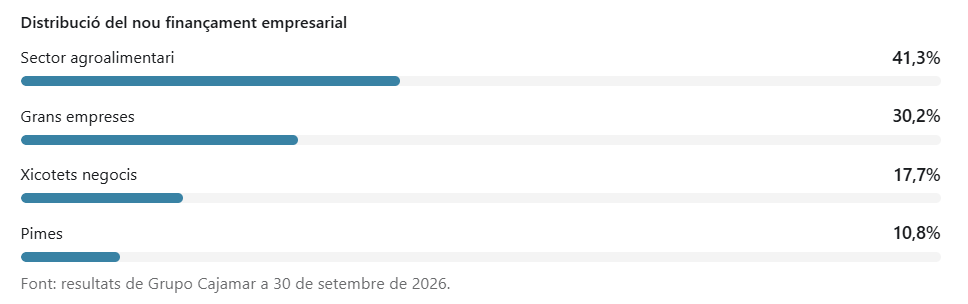
Pel que fa a la nova finançament empresarial concedit, la distribució comunicada per l'entitat és la següent:
D'altra banda, els recursos gestionats minoristes han augmentat un 12,1 %, impulsats tant pels recursos de balanç, que creixen un 10,2 %, com pels productes fora de balanç, amb un avanç del 19,3 %.
Els fons d'inversió han registrat un increment del 24,4 %, per damunt del 9,3 % que, segons les dades aportades per l'entitat, ha crescut el conjunt del sector.
Més de quatre milions de clients i 935 punts d'atenció
Grupo Cajamar ha superat els quatre milions de clients i manté una xarxa formada per 935 oficines i finestretes rurals, amb una plantilla de 5.336 professionals.
Durant el tercer trimestre de 2026, l'entitat ha ampliat la seua presència territorial amb l'obertura de tres sucursals a Mairena del Aljarafe, a Sevilla; Saragossa, i Pozuelo de Alarcón, a Madrid.
El grup també disposa de 12 oficines mòbils itinerants, que presten servei en 88 localitats d'entre 170 i 1.500 habitants, amb l'objectiu de facilitar l'accés als serveis bancaris en municipis de menor població.
Esta xarxa presencial es complementa amb els canals digitals de l'entitat.
En paral·lel, Cajamar manté aliances comercials amb Crédit Agricole i Generali per a ampliar l'oferta de productes i serveis financers.
La morositat baixa a l'1,53 % i la solvència se situa en el 16,4 %
Els indicadors de qualitat dels actius han registrat una evolució favorable durant els nou primers mesos de l'any.
La taxa de morositat s'ha reduït fins a l'1,53 %, mentre que la cobertura dels crèdits dubtosos ha arribat al 86,1 % i el cost del risc de crèdit s'ha situat en el 0,23 %.
Pel que fa a la solvència, els recursos propis computables han augmentat un 10,6 % interanual.
El coeficient de solvència phased in se situa en el 16,4 % i la ràtio de capital ordinari de màxima qualitat CET1 phased in arriba al 14 %.
L'entitat informa que disposa d'un excés de capital de 905 milions d'euros sobre els requeriments regulatoris aplicables.
A més, la ràtio MREL, que mesura els recursos disponibles per a absorbir pèrdues i facilitar una eventual resolució bancària, arriba al 25,2 %.
En matèria de liquiditat, la ràtio de cobertura de liquiditat (LCR) se situa en el 205,7 % i la de finançament estable net (NSFR), en el 144,3 %.
Millora de la qualificació creditícia i mesures de sostenibilitat
Grupo Cooperativo Cajamar també ha comunicat una millora de la seua qualificació creditícia.
El setembre passat, DBRS Morningstar va elevar el ràting a llarg termini de BBB a BBB (high). El grup compta amb qualificacions de grau d'inversió de S&P, Fitch Ratings i DBRS Morningstar.
En l'àmbit de la sostenibilitat, el consell d'administració del Banco de Crédito Social Cooperativo, entitat capçalera del grup, va aprovar al juliol una actualització de la seua Política de Drets Humans.
La revisió incorpora mesures de diligència deguda per a identificar i gestionar possibles impactes en les operacions i en la cadena de valor.
Així mateix, l'entitat ha publicat voluntàriament un informe sobre els riscos relacionats amb la naturalesa, d'acord amb el marc internacional TNFD.