













El informe incluye varios apercibimientos sobre los reconocimientos extrajudiciales de crédito. También formula observaciones sobre gastos, contratos menores y prevención de conflictos de interés
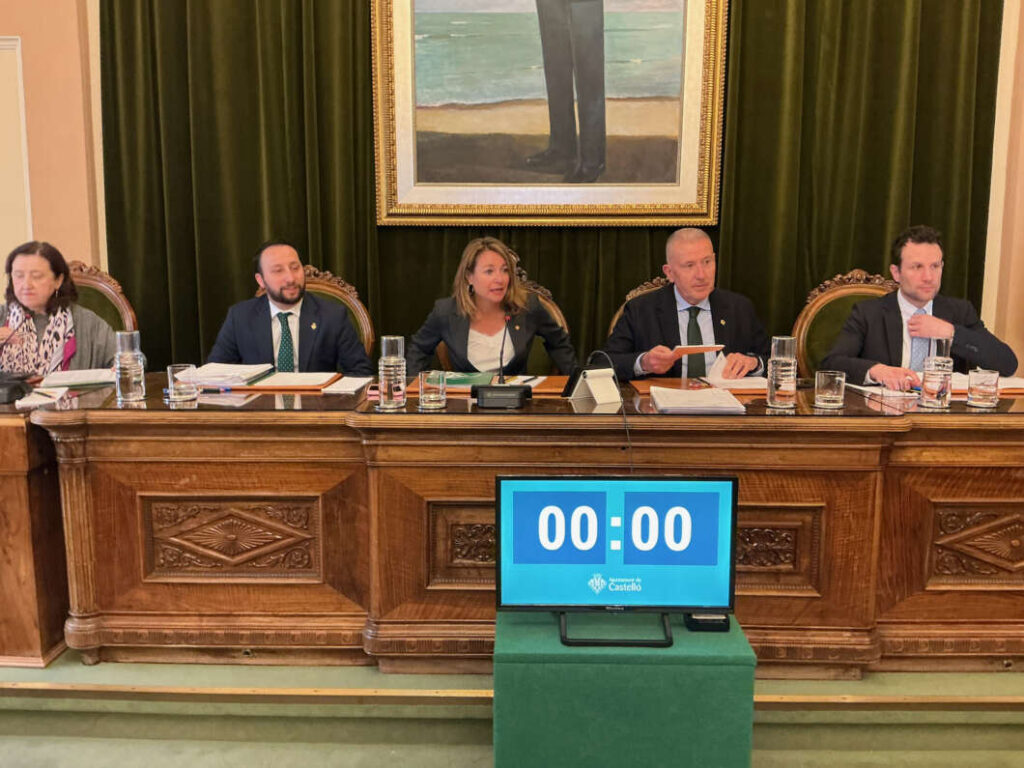
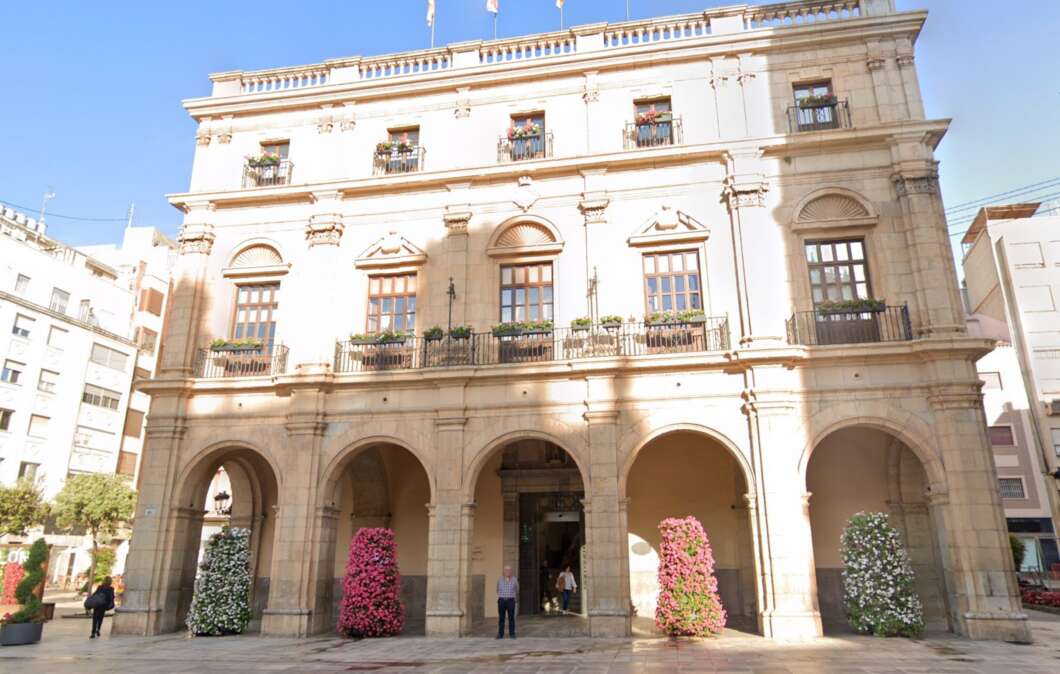
La Sindicatura de Comptes ha publicado hoy el informe realizado sobre la gestión económica del Ayuntamiento de Castellón de los años 2024 y 2025.
El informe, que consta de un total de 121 páginas, analiza al detalle los procedimientos desarrollados en la entidad municipal durante estas dos anualidades. La fiscalización ha comprendido la revisión de los expedientes completos de los presupuestos municipales, sus modificaciones de crédito, las liquidaciones presupuestarias y las cuentas generales de ambos ejercicios.
Asimismo, ha examinado algunos de los principales contratos municipales, como los de limpieza viaria y recogida de residuos, mantenimiento de jardines y zonas verdes, rehabilitación del Mercado Central y colaboración en la recaudación, además de una muestra de contratos menores y los procedimientos de tesorería y pago.
El borrador de este informe se elaboó el pasado mes de septiembre, y el ayuntamiento presentó 52 alegaciones.
En términos generales, el informe recoge la adecuada gestión de los ejercicios 2024 y 2025, conforme la normativa aplicable.
Ahora bien, en sus conclusiones, la Sindicatura realiza una serie de recomendaciones, que se corresponden, fundamentalmente con: los reconocimientos extrajudiciales de crédito, los contratos menores, o los procedimientos de contratación.
Frente a estas recomendaciones, el Ayuntamiento de Castellón ha defendido su gestión económica y manifiesta sentirse satisfecho. Según la información facilitada por el consistorio, el órgano fiscalizador considera que la contratación municipal de 2025 se ajusta a la normativa en sus aspectos significativos, salvo las excepciones identificadas en el informe.
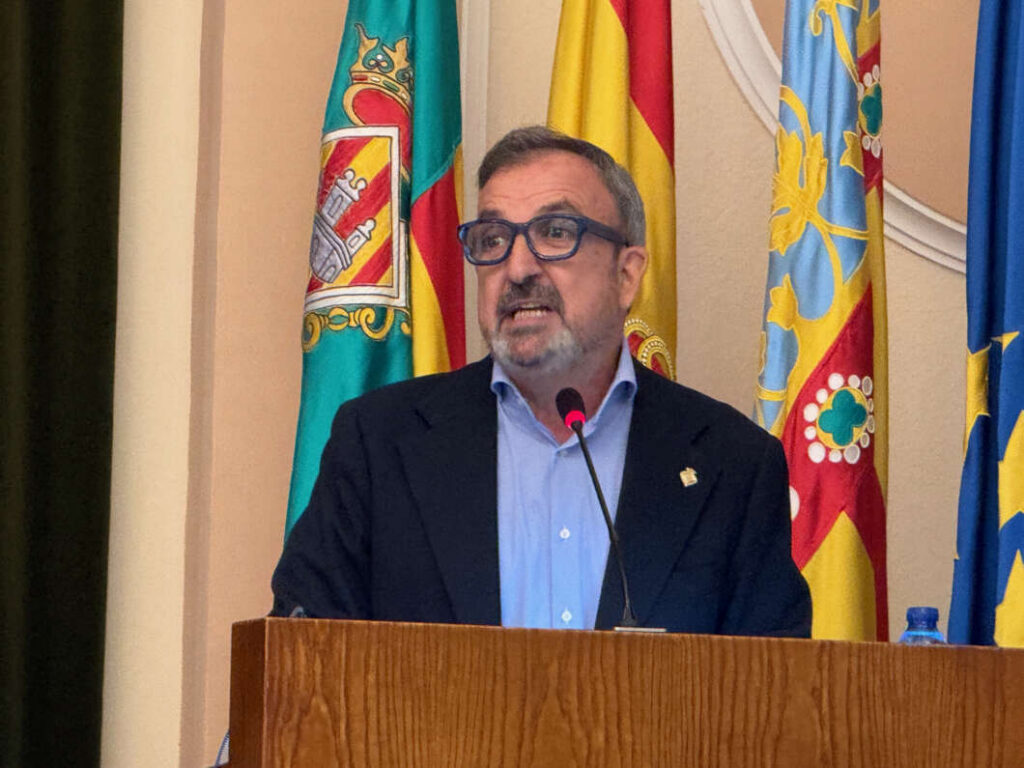
El concejal de Hacienda, Juan Carlos Redondo, ha expresado su satisfacción por estas conclusiones y ha señalado que el Ayuntamiento atenderá las observaciones. Entre ellas figuran cuestiones relacionadas con los reconocimientos extrajudiciales de crédito, la tramitación de contratos, la documentación presupuestaria y la constancia de las medidas para prevenir la corrupción y los conflictos de interés.
Revisión de presupuestos y contratos municipales
La fiscalización ha abarcado los expedientes presupuestarios, las modificaciones de crédito, las liquidaciones y las cuentas generales de los ejercicios examinados.
También ha revisado contratos como los de limpieza viaria y recogida de residuos, mantenimiento de jardines, rehabilitación del Mercado Central y colaboración en la recaudación, además de una muestra de contratos menores y los procedimientos de tesorería y pago.
La Sindicatura constata que la Cuenta General de 2024 incluye los documentos legalmente exigidos y se presentó dentro de plazo. También recoge que la Intervención municipal elabora y remite los informes anuales de control interno al Pleno y a la Intervención General de la Administración del Estado en los plazos previstos, e informa sobre las omisiones de fiscalización detectadas.
Diferencias sobre los reconocimientos extrajudiciales de crédito
Una de las observaciones afecta a los gastos tramitados mediante reconocimientos extrajudiciales de crédito (REC) y a deficiencias en la tramitación y licitación de determinados contratos.
Como recordará el lector, se denominan' 'Reconocimientos Extrajudiciales de Crédito' a aquellos procedimientos que se utilizan para poder pagar los servicios realizados en casos que debería ser puntuales. Esto es, una vez finalizado el periodo de contratación de un servicio sin que se haya vuelto a licitar o adjudicar; los excesos de un contrato por necesidades de la ciudad; o los gastos imprevistos pero necesarios para el buen funcionamiento de la ciudad. En estas circunstancias el servicio de intervención no puede informar ni fiscalizar el gasto, pero existen otros otros procedimientos técnicos para confirmar que se ha realizado y hay crédito para hacerle frente. Con esos otros informes, los Rec van al pleno del Ayuntamiento donde deben aprobarse por mayoría.
El concejal de Hacienda, Juan Carlos Redondo ha manifestado que los REC responden a retrasos administrativos en la contratación, y no a una falta de recursos presupuestarios. En torno a este tema, Redondo manifestaba que el número de facturas tramitadas por esta vía ha disminuido cerca de un 80 %, mientras que el número de expedientes se ha reducido alrededor de un 70 %, al comparar determinados ejercicios con etapas anteriores.
Documentación presupuestaria e informes jurídicos
La Sindicatura también se ha referido a la ausencia de tres documentos complementarios vinculados a la planificación de inversiones, la programación de la sociedad mercantil municipal y las previsiones de financiación. Y es que el Ayuntamiento debería disponer de una planificación en cuanto a contrataciones y gastos con un horizonte de cuatro años.
Según Redondo, esa falta de planificación, detectada por la Sindicatura, no se aplicó en 2024 ni en el 2025, como no se había realizado en los ejercicios de la legislatura anterior. No obstante ha señalado que los requerimientos a los que se refiere la Sindicatura ya se incorporaron al expediente del presupuesto de 2026, tramitado a finales de 2025, antes de la fiscalización.
Por otra parte, y en lo que respecta a los reparos de la Sindicatura en relación con la contratación municipal, desde la entidad municipa han señalado la existencia de discrepancias sobre los procedimientos de información y fiscalización que ya fueron atendidos cuando la Sindicatura presentó el borrador de este informe en el pasado mes de septiembre. En atención a las observaciones realizadas por este organismo, la Asesoría Jurídica ha ampliado el alcance de sus informes: antes se centraban en los pliegos de cláusulas administrativas particulares y ahora abarcan la totalidad del expediente contractual.
Observaciones sobre conflictos de interés y contratos menores
Otro de los puntos del informe se refiere a la falta de constancia documental de medidas específicas contra la corrupción y para prevenir los conflictos de interés en la mayoría de los expedientes analizados.
Este tema ha sido objeto de discusión en muchos sentidos. ¿Qué debería hacer no solo el Ayuntamiento sino cualquier otra entidad administrativa para 'prevenir la corrupción'. Los procesos de contratación están regulados según procedimientos que se aplican a las Administraciones Locales, y que el ayuntamiento cumple.
El gobierno local sostiene, que aplica los controles preceptivos a través de sus servicios jurídicos y económicos, y anuncia que reforzará la documentación y la trazabilidad de estas actuaciones.
Respecto a los contratos menores, la Sindicatura considera insuficiente la motivación que debe acreditar que no se altera el objeto contractual para eludir los límites legales de este procedimiento.
El consistorio indica, que los expedientes contienen declaraciones firmadas por los responsables técnicos y los órganos de contratación sobre la inexistencia de esas alteraciones. Aun así, se compromete a revisar la documentación para adaptarla a las exigencias del órgano fiscalizador.
Redondo ha defendido que las fiscalizaciones externas permiten detectar deficiencias y mejorar los procedimientos. El concejal asegura que parte de las medidas correctoras ya estaba en marcha y que el Ayuntamiento continuará con la revisión de su planificación presupuestaria y contractual.